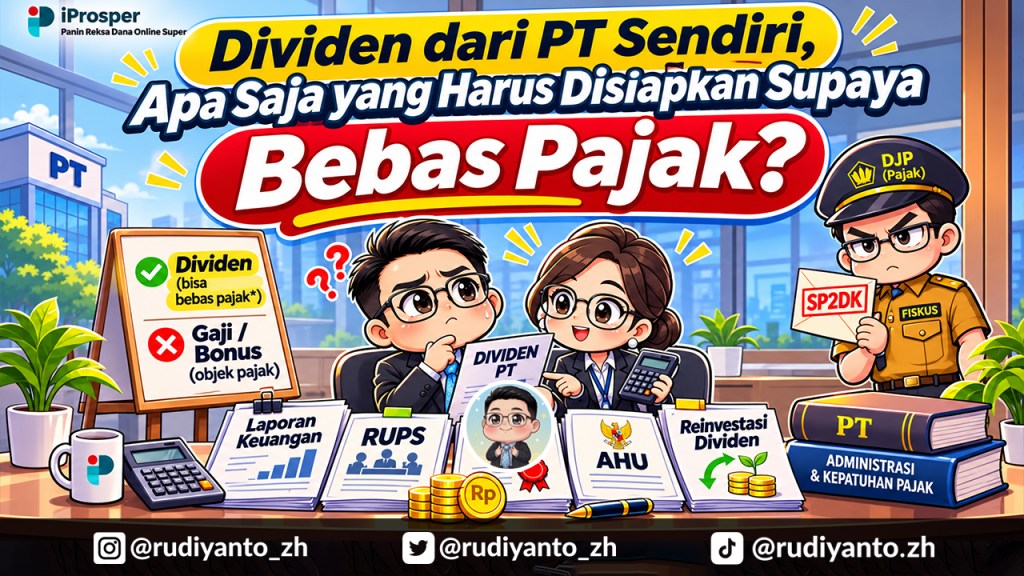
Banyak yang tahu dividen saham bebas pajak, selama direinvestasikan.
Tapi bagaimana dengan dividen dari PT milik sendiri?
Apakah cukup transfer uang dari rekening PT ke rekening pribadi, lalu dicatat sebagai dividen?
Kalau gitu doang, siap-siap kena SP2DK.
Kalau dividen saham Tbk, urusan laporan keuangan, RUPS, dan pembagiannya sudah ditangani emite. Investor tinggal memperhatikan reinvestasi dan pelaporan pajaknya di coretax. Kalau PT milik sendiri? Administrasi perusahaannya seringkali tidak diurus dengan benar.
Fungsi dari administrasi adalah untuk menjawab apakah Uang yang ditransfer PT ke pemilik itu benar-benar DIVIDEN atau bukan. Tidak semua uang di rekening perusahaan boleh langsung dibagikan sebagai dividen. Harus ada laba yang dapat dibagikan dan dasar keputusan yang sah. Jangan sampai gara-gara itu, dividennya malah kena pajak karena dianggap pemilik dapat bonus yang tarifnya maksimal 35%.
Darimana tahu perusahaan punya laba?
Dari LAPORAN KEUANGAN
Bukan hanya laba tahun ini, tetapi juga saldo laba, kerugian tahun lalu, dan cadangan wajib. Jadi, kas Rp1 miliar belum tentu berarti dividen yang boleh dibagikan Rp1 miliar.
Untuk PT biasa, laporan tahunan disiapkan direksi sesuai dengan standar akuntansi yang berlaku, ditelaah komisaris, kemudian diajukan dalam RUPS sesuai. RUPS mengesahkan laporan keuangan dan dapat memutuskan penggunaan laba: ditahan, dicadangkan, atau dibagikan sebagai dividen.
Laporan keuangan tahunan PT biasa bukan hanya laba rugi. Ada neraca, arus kas, perubahan ekuitas, CALK (Catatan Atas Laporan Keuangan), kegiatan usaha, laporan komisaris, sampai keterangan pengurus dan remunerasi. Memang ada tambahan pekerjaan administrasi bagi pemilik PT kecil dan biaya jika menggunakan jasa audit. Tapi tanpa itu, pembagian dividen anda tidak sah sehingga berpotensi dianggap bonus.
Apakah laporan keuangan mesti disusun dan diaudit oleh Kantor Akuntan Publik (KAP)?
Ketentuan yang berlaku sebagai berikut :
1. Jika masuk kategori 1-6, wajib audit oleh KAP.
2. Jika PT tapi omset dan aset kurang dari Rp 50 M, tidak perlu audit tapi tetap wajib menyusun laporan keuangan sesuai standar akuntansi. CV dan Firma juga tidak wajib audit kecuali diwajibkan dalam peraturan khusus.
3. Untuk PT Perorangan, bisa menggunakan format laporan sesuai lampiran PP 8 / 2021.

Biaya jasa audit bervariasi tergantung ukuran perusahaan, kelengkapan data, letak geografis, dan kantor akuntan yang digunakan. Nilai bisa dari puluhan juta hingga miliaran, jadi memang akan menjadi beban tersendiri bagi perusahaan. Namun jika tidak harus dengan KAP, sebetulnya kalau ada divisi akuntansi di perusahaan dan pakai software akuntansi, sebetulnya bisa juga menggunakan laporan tersebut. Audit diperlukan apabila perusahaan memang diurus dengan profesional sehingga pertanggung jawaban ke pemegang saham, direksi, dan komisaris menjadi jelas.
Kemudian khusus untuk PT Perorangan, ada Peraturan Pemerintah No 8 Tahun 2021 dan Permenkum 24 Tahun 2026 dimana ada format sederhana yang bisa disiapkan sendiri.
Komponennya sama seperti Laporan Keuangan pada umumnya yaitu :
Laporan Posisi Keuangan
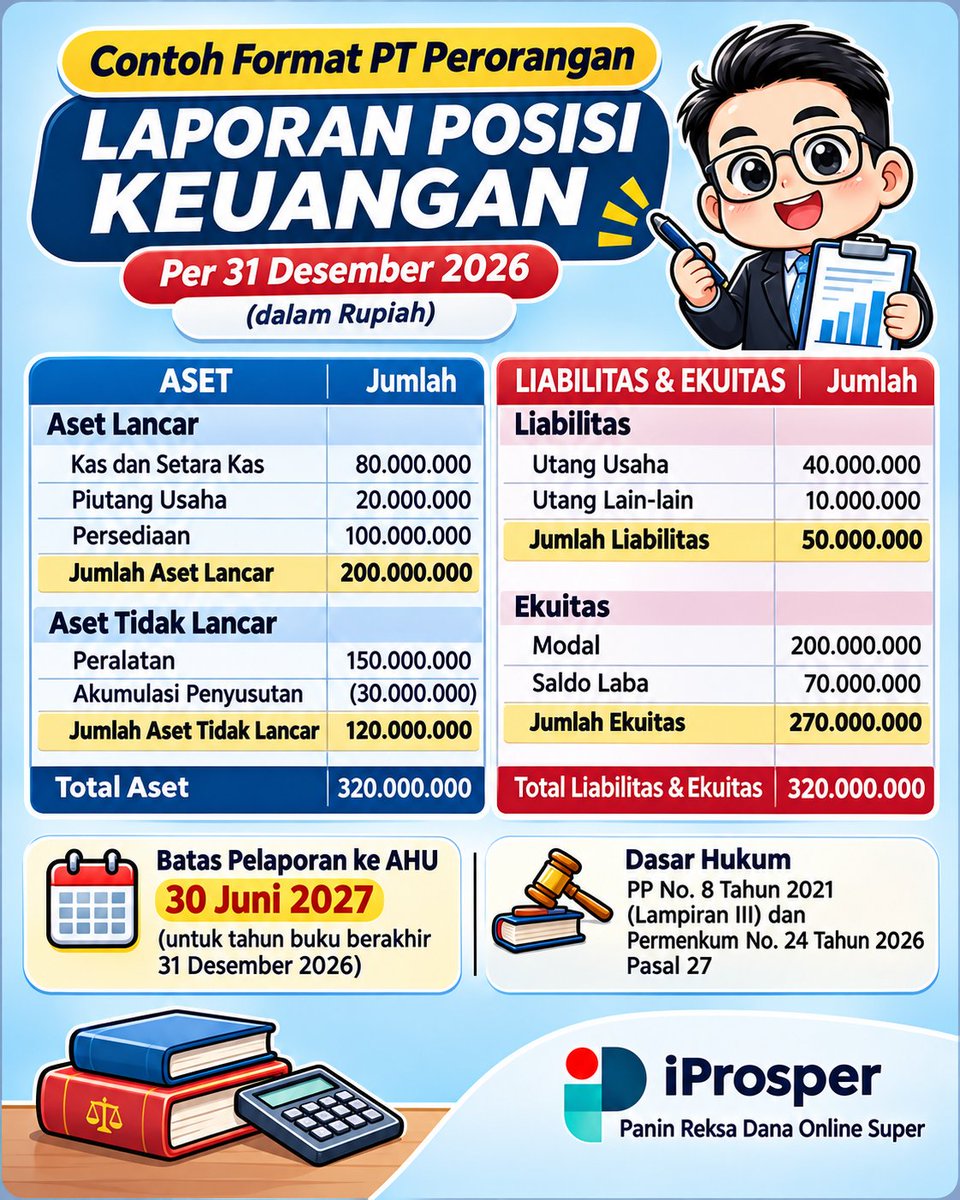
Laporan Laba Rugi
Ketentuan untuk ini berlaku baik untuk PT Perorangan yang menggunakan pph final 0.5% ataupun melakukan pembukuan dengan tarif progresif maksimal 22%

Kemudian ada Catatan Atas Laporan Keuangan (CALK) yang berisi penjelasan atas pos di Posisi Keuangan dan Rugi Laba. Contoh misalkan Kas disebut Rp 500 juta, dirinci ada di Bank apa saja. Aset tetap, dirinci kendaraan, bangunan, tanah dan sebagainya.

Setelah laporan keuangan disusun, baik itu hasil dari kantor akuntan, tarikan laporan dari software akuntansi, atau format sederhana sesuai PP, maka dapat diketahui besaran laba bersih perusahaan. Misalkan pada 2026 diketahui laba bersih Rp 1 M, angka ini yang menjadi referensi pembagian dividen. Namun sebelum dibagikan, ada kewajiban untuk menahan hingga 20% dari modal disetor
Asumsi modal disetor Rp 10 M, maka kewajiban 20% saldo laba ditahan sama dengan Rp 2 M. Jika perusahaan belum membentuk laba ditahan, atas laba bersih tersebut biasanya disarankan untuk ditahan sampai Rp 2 M, baru kelebihannya dibagikan. Tapi kalaupun tetap mau dibagikan, atas laba Rp 1 M tersebut dapat dibagi misalkan Rp 500 juta ditahan, dan Rp 500 juta dibagikan. Kalau akumulasi sudah di atas Rp 2 M, maka atas laba tahun-tahun mendatang dapat dibagi semuanya.
Proses pembagian dividen dimulai dengan Direksi yang sudah menyusun laporan keuangan kemudian ditelaah komisaris. Selanjutnya Direksi dan Komisaris menantangani laporan keuangan, kemudian mengajukan Rapat Umum Pemegang Saham (RUPS).
Agenda dari RUPS biasanya seperti yang di bawah

Apabila peserta RUPS memenuhi kuorum dan menyetujui seluruh usulan di atas, maka pembagian dividen baru dapat dilakukan. Sesuai dengan ketentuan terbaru, apabila badan hukum anda berbentuk PT, atas Laporan Keuangan wajib diselenggarakan maksimal 30 Juni dan hasil rapatnya dinotariskan, kemudian setelah ditanda tangani disampaikan ke AHU maksimal 30 hari sejak ditanda tangani. Untuk penyampaian ke AHU apabila dinotariskan, akan dilakukan oleh notaris. Tapi untuk PT. Perorangan, dilakukan sendiri.

Sekalipun anda pemilik perusahaan 99.9% dan menjabat sebagai Direksi Utama atau Komisaris Utama, selama berbentuk PT, maka langkah di atas wajib dilakukan. Jika tidak, dividen yang dibagikan berpotensi dianggap tidak sah dan dianggap bonus yang kena pajak progresif. Jangan lupa juga setelah menerima dividen, di level perorangan, melaporkan Reinvestasi di Coretax. Sebab kalau itu ketinggalan, bisa dianggap tidak reinvestasi dan dikenakan pajak final 10%.
Semoga bermanfaat


Tinggalkan Balasan