Perang Iran–AS masih berlanjut, Minyak di atas 100 dolar, dan inflasi tinggi,
Yield SUN kembali tembus 7%.
Harus khawatir, atau justru ini saatnya masuk?
Dengan data historis 2010–September 2026, saat yield di atas 7%,
begini peluang return reksa dana pendapatan tetap dan IHSG.
Bagi yang awam
Yield : Imbal hasil
SUN : Surat Utang Negara
Yield SUN menunjukkan besaran bunga yang harus dibayarkan jika negara berutang. Besaran yield ditentukan kombinasi faktor internal seperti kredibilitas pengelolaan APBN dan faktor eksternal seperti selisih vs Yield US.
Seri Surat Utang Negara yang Yield-nya dijadikan acuan adalah 10 tahun, meskipun pada prakteknya terdapat seri-seri lain yang jatuh temponya berbeda. Informasi tersebut dapat di Google dengan mudah atau cek website CNBC Indonesia sebagai berikut :

Yield SUN 7% itu adalah angka psikologis yang menjadi perhatian pasar. Analoginya sama seperti nilai tukar Rp – USD di level Rp 18.000. Ketika tembus, akan ada banyak penyesuaian, mulai dari suku bunga deposito, kupon obligasi, bunga kredit KPR, hingga beban defisit APBN.
Secara historis Yield SUN 10 tahun di atas 7% bukan kejadian langka malahan pada 2017 dan 2019, kondisi Yield di atas 7% bisa berlangsung hampir 1 tahun. Namun seiring dengan pengelolaan APBN yang semakin baik, meskipun di atas 7%, tidak bertahan terlalu lama dan cepat turun.

Yield itu berlawanan dengan harga. Ketika Yield naik, maka harga obligasi turun. Sebaliknya ketika Yield turun, maka harga obligasi naik. Jadi ketika investor beli obligasi atau RD Pendapatan Tetap ketika Yield di atas 7%, akan dapat capital gain ketika Yield turun di bawah 7%.
Risiko yang dihadapi adalah ternyata meskipun Yield sudah 7%, ternyata masih bisa terus naik dan bertahan lama di atas level tersebut. Secara historis 10 tahun terakhir tertinggi bahkan sempat mencapai 9%. Bahkan kalau ditarik hingga 2010, pernah menembus 10%.
Pada masa lalu, kepemilikan oleh asing masih tinggi, ketika asing jual, Yield SUN naik tinggi tanpa kendali. Baru setelah porsi investor domestik Bank, Asuransi, dan terakhir investor perorangan membesar, gejolak Yield SUN lebih kecil dan 7% menjadi level psikologis kuat.
Pertanyaannya, apabila investor memanfaatkan Yield 7%++ sebagai momentum untuk beli obligasi pada imbal hasil tinggi melalui reksa dana pendapatan tetap
– Berapa persen peluang untung ruginya?
– Berapa return rata-rata, tertinggi, terendah dan median yang diperoleh?
Berdasarkan :
– Data Yield 10 tahun
– Indeks Reksa Dana Pendapatan Tetap versi Infovesta
– Data periode 2010 – September 2026
– Hasil investasi untuk 3 bulan, 6 bulan, 1 tahun, dan 3 tahun
Hasilnya sebagai berikut :
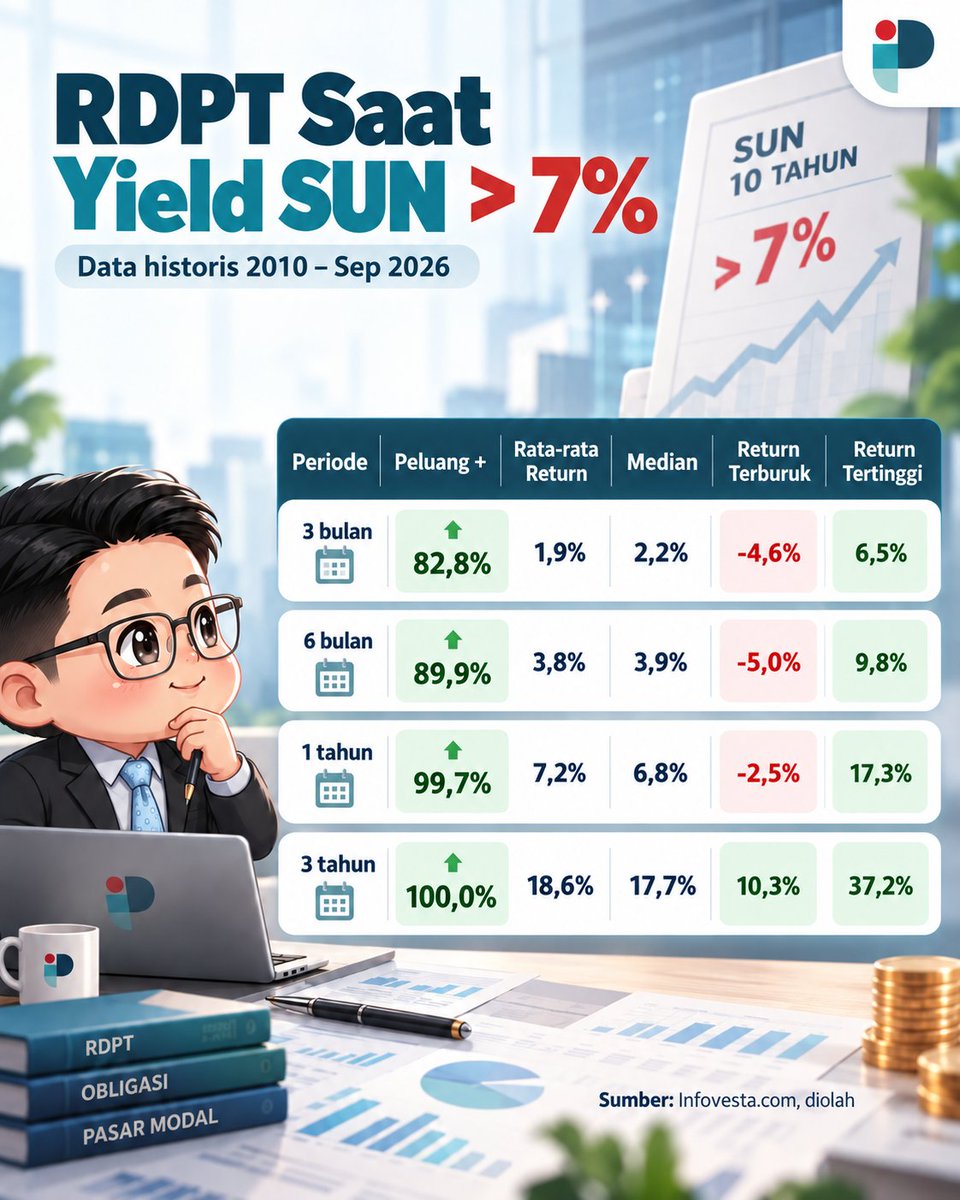
Cara bacanya dengan menggunakan contoh 6 bulan :
Apabila investor membeli reksa dana pendapatan tetap waktu Yield SUN menunjukkan angka di atas 7% di CNBC Indonesia dan menahan selama 6 bulan, berdasarkan data historis 2010 – Sept 2026, peluang untuk untung adalah 89.9%.
Rata-rata return +3.8%
Median +3.9% (peluang 50%)
Return terburuk -5%
Return tertinggi +9.8%
Peluang return positif apabila periode investasinya 1 tahun naik menjadi 99.7% dan menjadi 100% apabila periode investasinya menjadi 3 tahun. Jadi berdasarkan data, saat Yield SUN sentuh 7% dan anda berminat untuk investasi selama 3 tahun, ini adalah momentum terbaiknya. Median return mencapai 17.7% selama 3 tahun, dan jika anda beruntung diaman setelah 3 tahun, inflasi dan yield turun drastis, bisa berpotensi ke 37%.
Bagaimana dengan IHSG?
Apakah konsep yang sama juga bisa diterapkan?
Dengan cara yang sama, hasilnya sebagai berikut
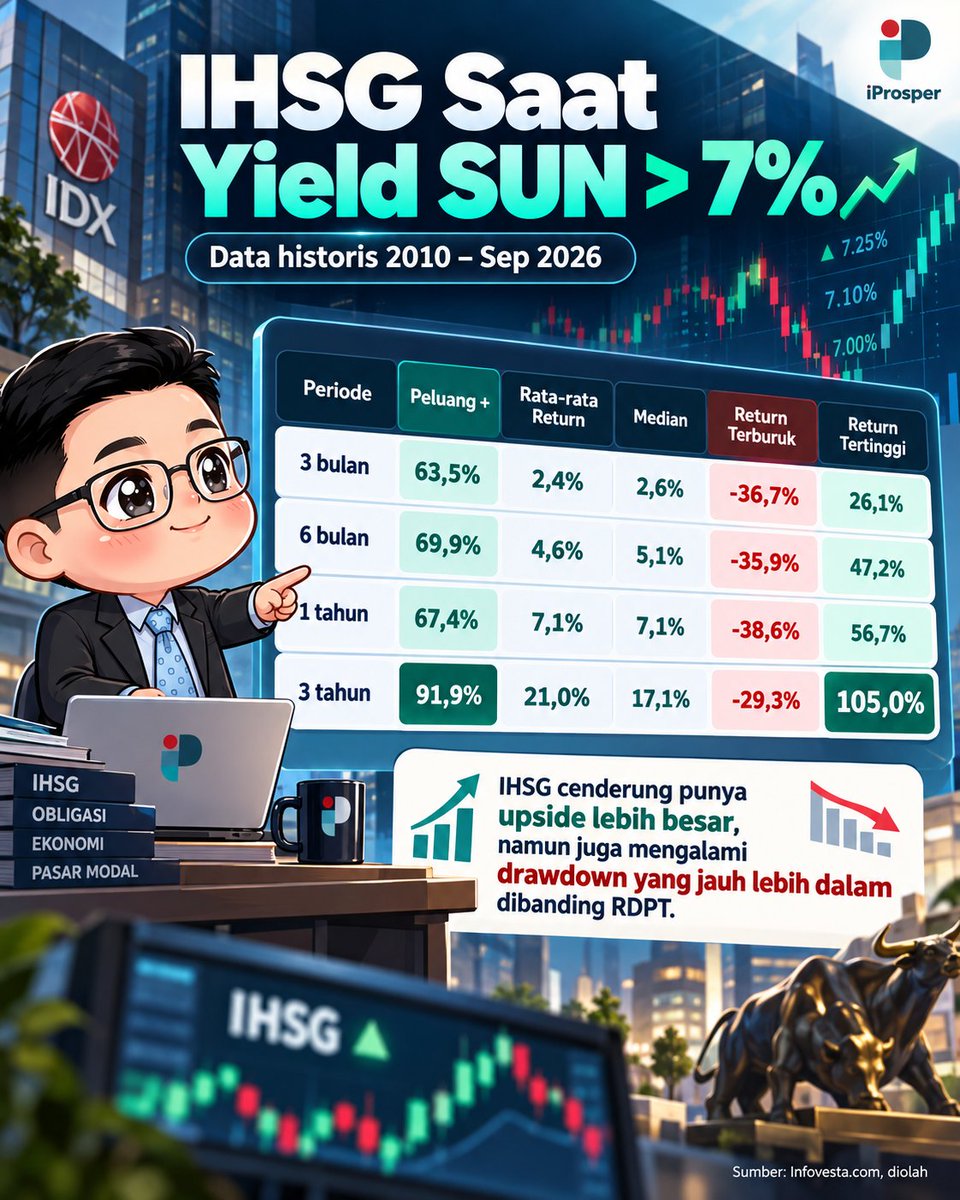
Ketika Yield di atas 7%, peluang return untuk 3 bulan, 6 bulan, dan 1 tahun mendekati di 60%an. Untuk 3 tahun, meningkat jadi 91%.
Yang menarik median return 1 tahun untuk IHSG adalah 7.1%, cuma sedikit lebih tinggi dari RDPT yang 6.8%. Artinya jika horison investasinya cuma 1 tahun, mending RDPT saja karena peluang return mirip, tapi risiko terburuk di saham masih jauh lebih besar hingga -38% vs RDPT -2.5%.
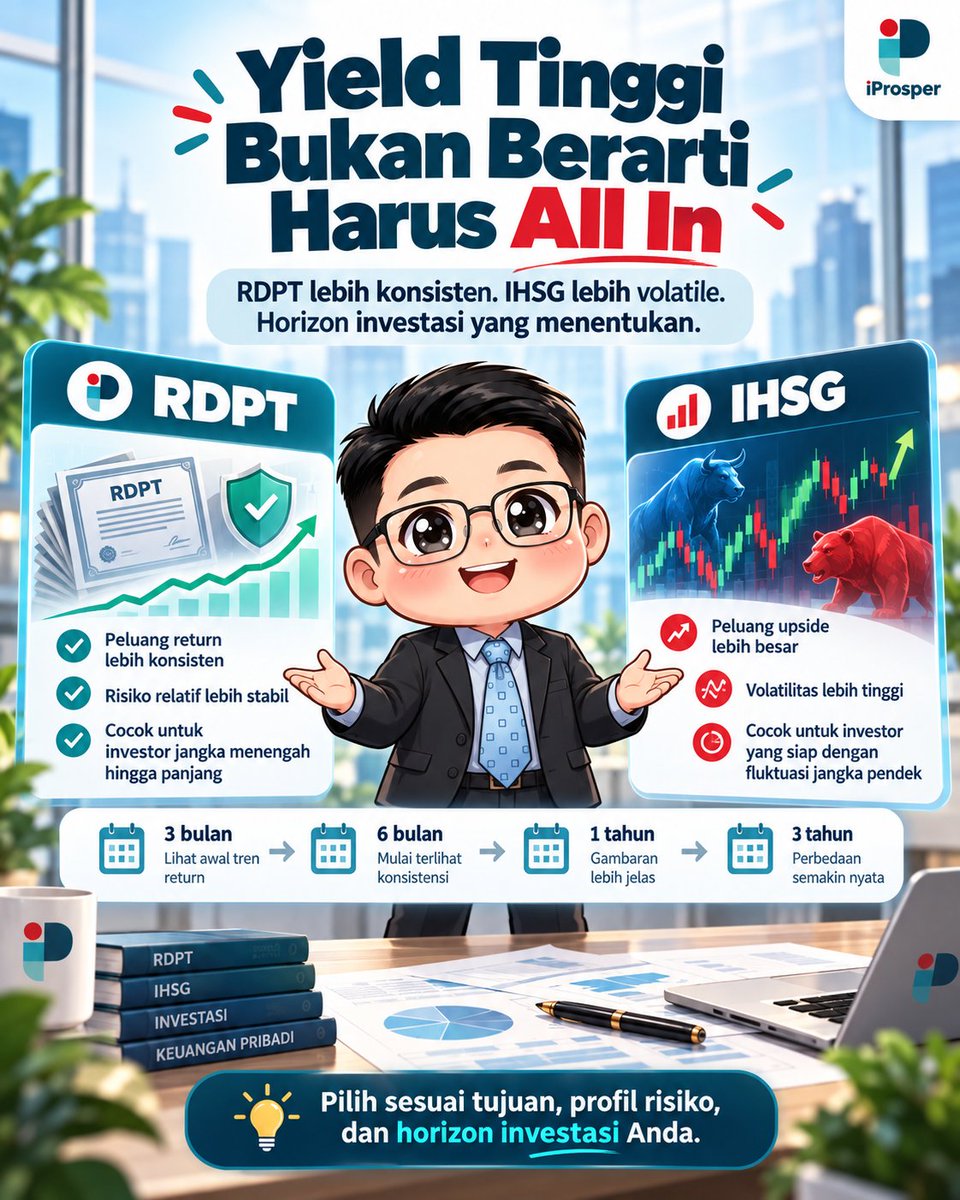
Yield SUN tinggi memang memberikan peluang. Tapi peluang bukan jaminan, tetap ada kemungkinan bisa mengalami kerugian. Yang lebih penting, investasi sesuai tujuan investasi, kondisi keuangan, dan profil risiko. Jangan lupa lakukan diversifikasi juga.
Have a nice day


Tinggalkan komentar