Strategi alokasi 60/40 adalah pendekatan klasik yang membagi portofolio menjadi 60% saham 40% obligasi.
Tujuannya sederhana: saham kejar pertumbuhan jangka panjang, obligasi menahan guncangan dan memberi pendapatan.
Pertanyaannya, bagaimana hasilnya jika diterapkan di Indonesia?
Cara kerja 60 / 40
60% diinvestasikan pada saham dan 40% diinvestasikan pada obligasi. Setiap akhir tahun, posisi saham dan obligasi dilakuka rebalancing sehingga konsisten 60 / 40. Misalkan saham sedang rally sehingga jadi 70 / 30, maka jual saham 10% dan pindahkan ke obligasi.
Strategi ini tidak menjamin bahwa investor pasti akan terhindar dari kerugian. Sebab ada juga tahun-tahun dimana harga obligasi dan saham turun bersamaan, terutama pada saat suku bunga sedang naik tinggi. Paling tidak kerugiannya lebih kecil saja dibandingkan all in di saham.
Bagaimana kinerja portofolio jika diterapkan di Indonesia?
Untuk menjawab pertanyaan tersebut, dilakukan penelitian dengan langkah sebagai berikut:
1. Saham – digunakan IHSG
2. Obligasi – digunakan Indeks RD Pendapatan Tetap (RDPT)
3. Data Januari 2008 – 31 September 2026
Sebagai gambaran, kinerja indeks RDPT dan IHSG selama 25 tahun terakhir sebagai berikut :
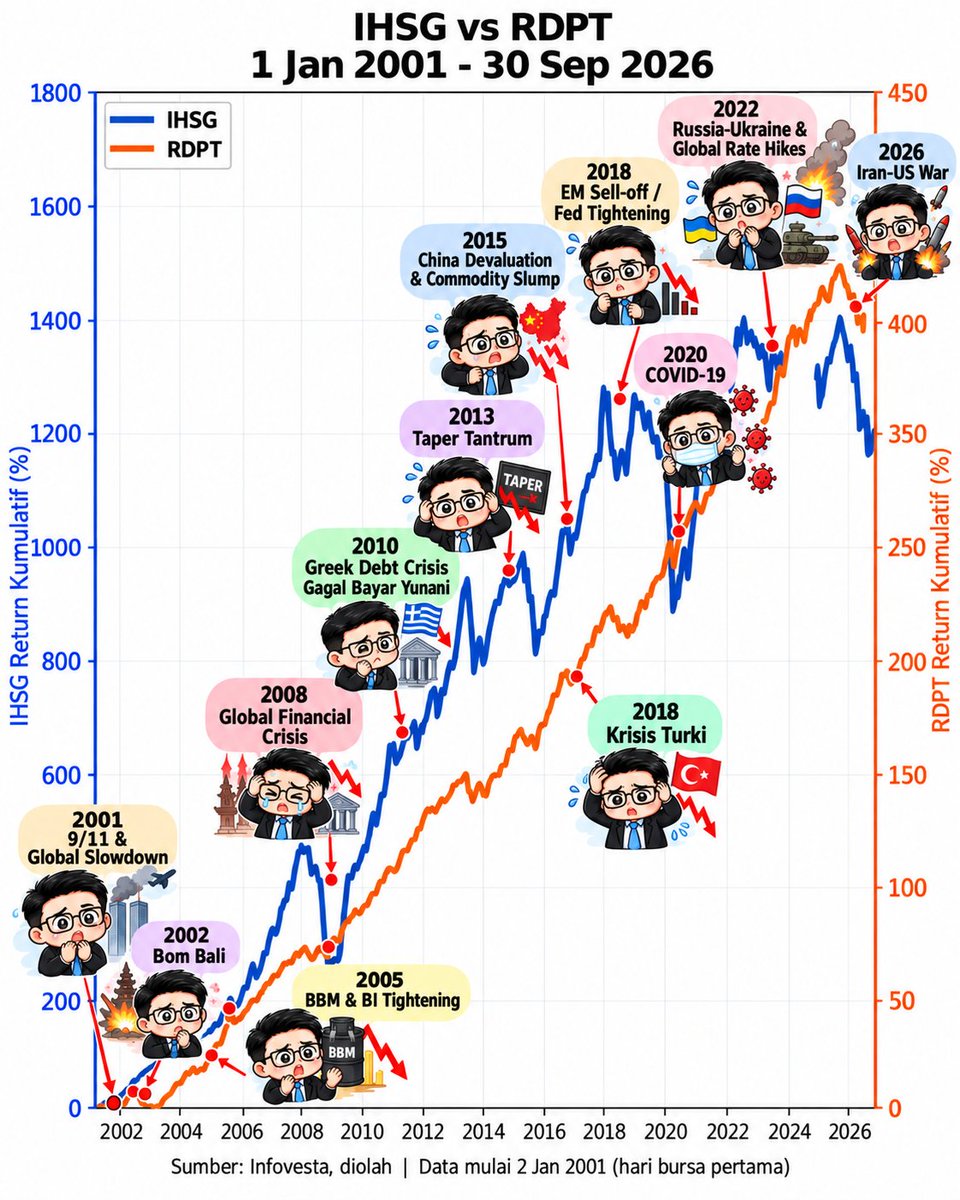
Sengaja dipilih 2008 ke atas karena struktur pasar modal sudah berubah signifikan, sehingga tahun-tahun awal bisa saja membuat data jadi kurang relevan.
4. Menentukan horison investasi
Horison investasi yang digunakan diasumsikan 3 tahun, 5 tahun, dan 8 tahun karena investasi jangka menengah panjang.
5. Rebalancing tiap akhir tahun
Setiap akhir tahun, komposisi saham obligasi selalu disesuaikan menjadi 60 / 40.
Hasil investasi untuk periode 3 tahun sebagai berikut :
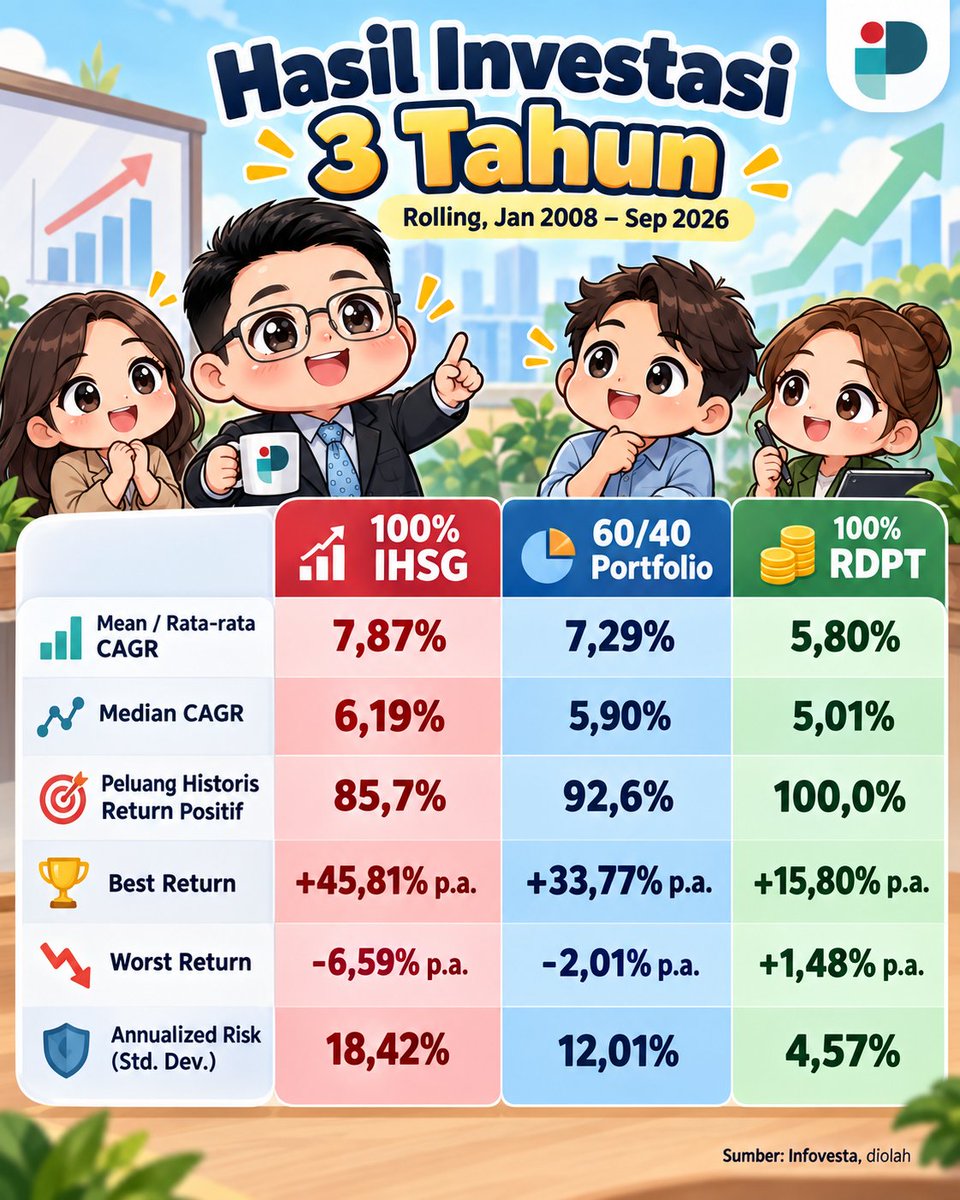
Cara baca 60/40 Portofolio
CAGR (Compound Annual Growth Return) Rata-rata
7.29%
Artinya jika anda berinvestasi dengan bobot 60/40 dan melakukan rebalancing tiap tahunnya selama 3 tahun, hasil investasi yang diperoleh adalah 7.29% per tahun.
7.29% per tahun selama 3 tahun setara dengan 23.5% selama 3 tahun.
Standar penyajian data sesuai kaidah internasional menggunakan 7.29%, bukan 23.5%, meskipun bagi kebanyakan masyarakat dan prakteknya, masih banyak yang pakai 23.5%. Angka rata-rata adalah semua data dibagi jumlah data, terkadang ada kondisi ekstrem bagus misalkan return 20% dan 0%, menjadi rata-rata 10%.
Untuk itu, angka yang lebih realistis bagi investor adalab Median CAGR yaitu 5.90% karena peluangnya 50:50. Peluang historis return positif 92.6%, artinya selama Januari 2008 – September 2026, periode investor mengalami keuntungan dengan portofolio 60/40 adalah 92.6%. Artinya pernah ada 7.4% investor mengalami kerugian meskipun sudah diversifikasi dan rebalancing tiap tahun.
Best return 33.77% per tahun setara +139% adalah return tertinggi historis yang pernah dicapai, tapi peluang untuk tercapainya kurang dari 1%
Worst return -2.01% per tahun setara -6% adalah return terburuk historis yang pernah dialami, dengan peluang tercapainya juga sama yaitu kurang dari 1%.
Annualized risk dihitung dengan standar deviasi disetahunkan 12.01%, untuk masyarakat awam ini butuh pemahaman, biasanya buat lembaga pemeringkat untuk analisa risk and return dan sebagainya.
Berdasarkan data 3 tahun, portofolio 60/40 memberikan sekitar 1.9% vs Full RDTP dan -0.3% vs Full IHSG.
Tapi efek dari portofolio membuat worst return turun dari -6.59% per tahun menjadi -2.01% per tahun, kalau mau tidak rugi sama sekali, ya full RDPT dengan worst return masih +1.48% per tahun.
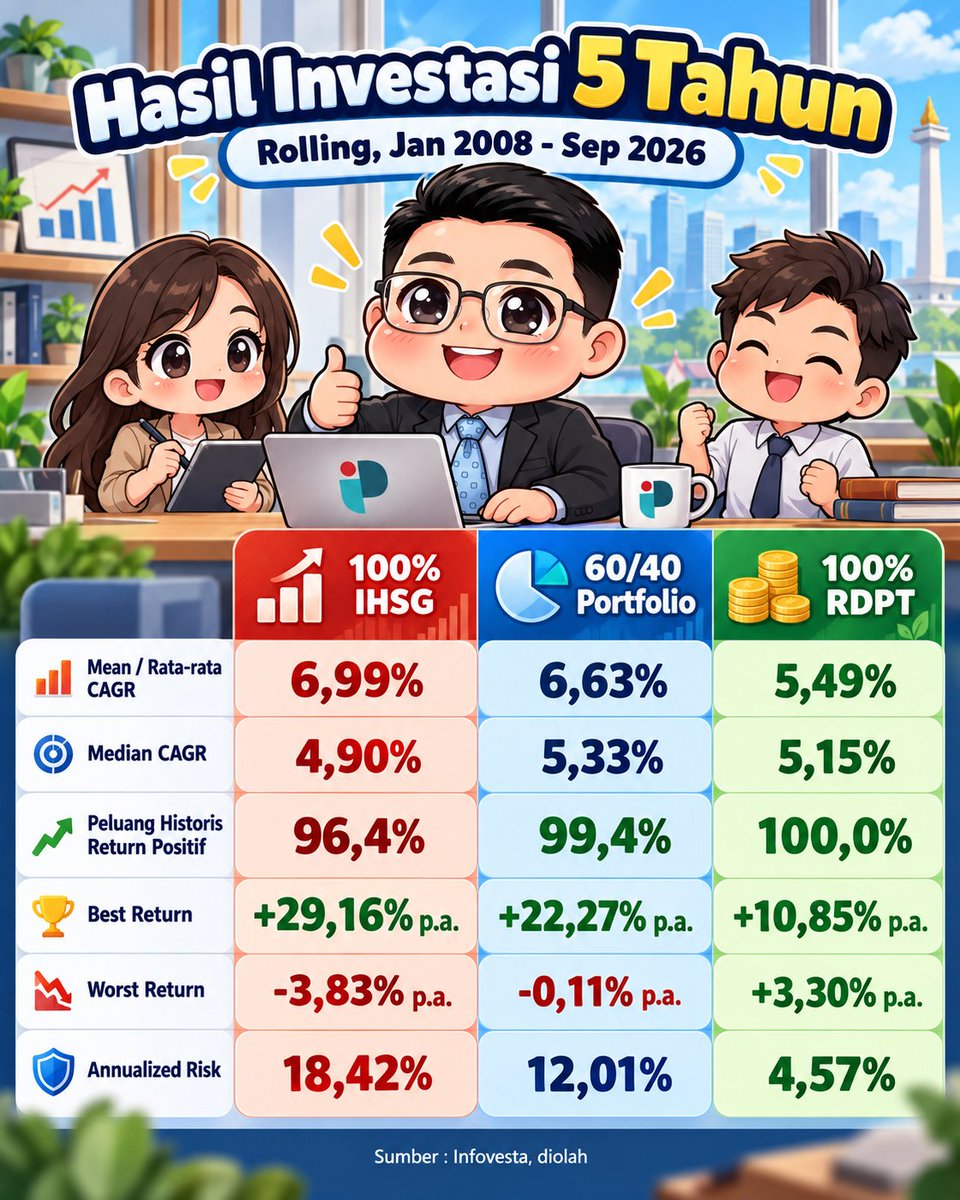
Untuk 5 tahun, peluang untuk di 100% IHSG dan portofolio 60/40 di 96 dan 99%.
Artinya kalau masih rugi, kemungkinannya kinerja reksa dana saham yang anda miliki di bawah IHSG, atau memang anda sedang apes karena masuk di siklus investasi yang kurang baik.
Median CAGR portofolio 60/40 lebih tinggi vs 100% IHSG dan RDPT, artinya rebalancing tiap akhir tahun memberikan nilai tambah bagi portofolio. Angka best dan worst return lebih mengecil dibandingkan 3 tahun, tapi annualized risk tidak banyak berubah.
Untuk 8 tahun, Median CAGR portofolio 60/40 di sekitar 5.3% serupa dengan periode 5 tahun, dan lebih baik dibandingkan Full IHSG dan RDPT.
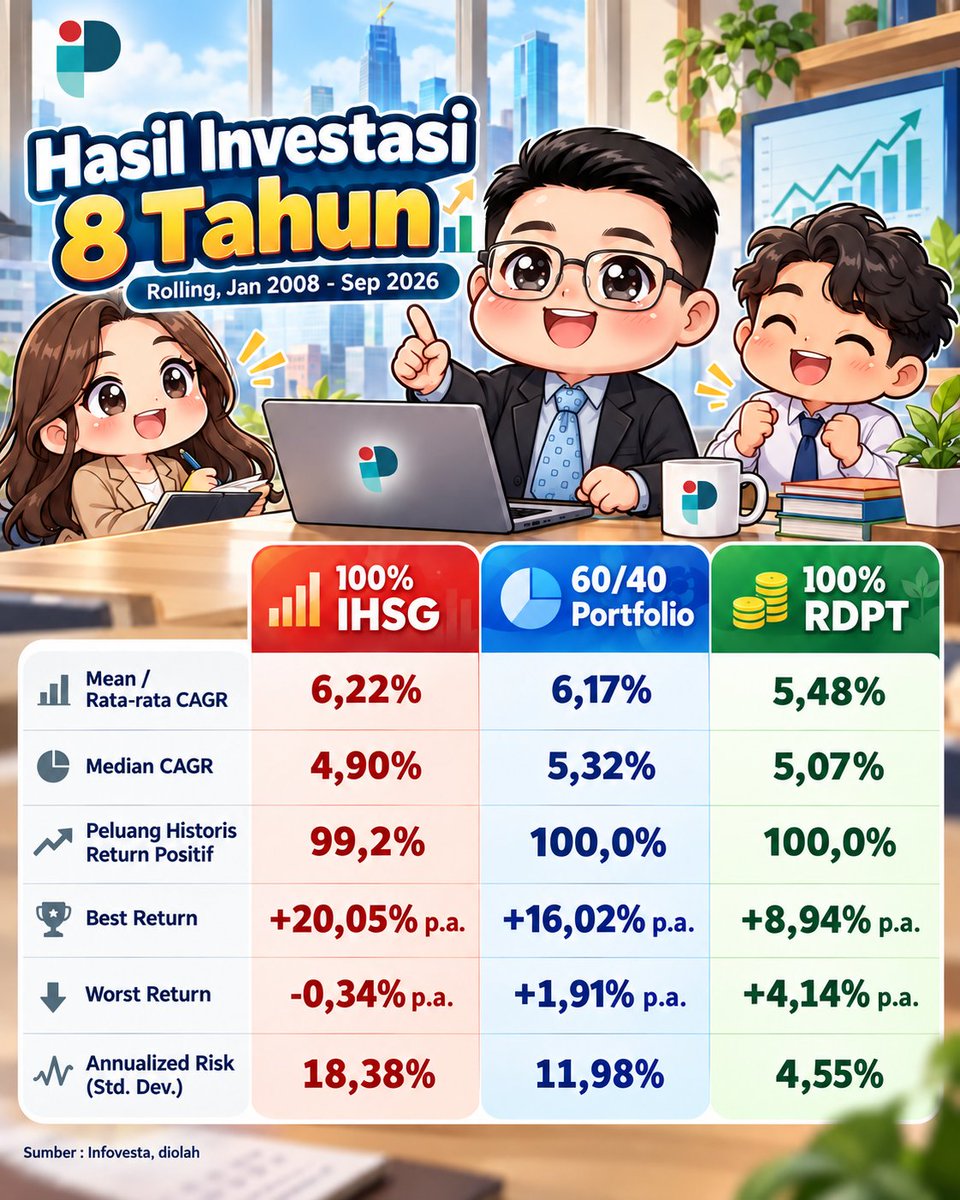
Dengan menjadi 8 tahun, secara historis dalam periode pengamatan tidak pernah mengalami kerugian. Angka best dan worst return menjadi lebih kecil lagi dibandingkan periode 3 dan 5 tahun.
Berdasarkan data di atas, kesimpulan saya :
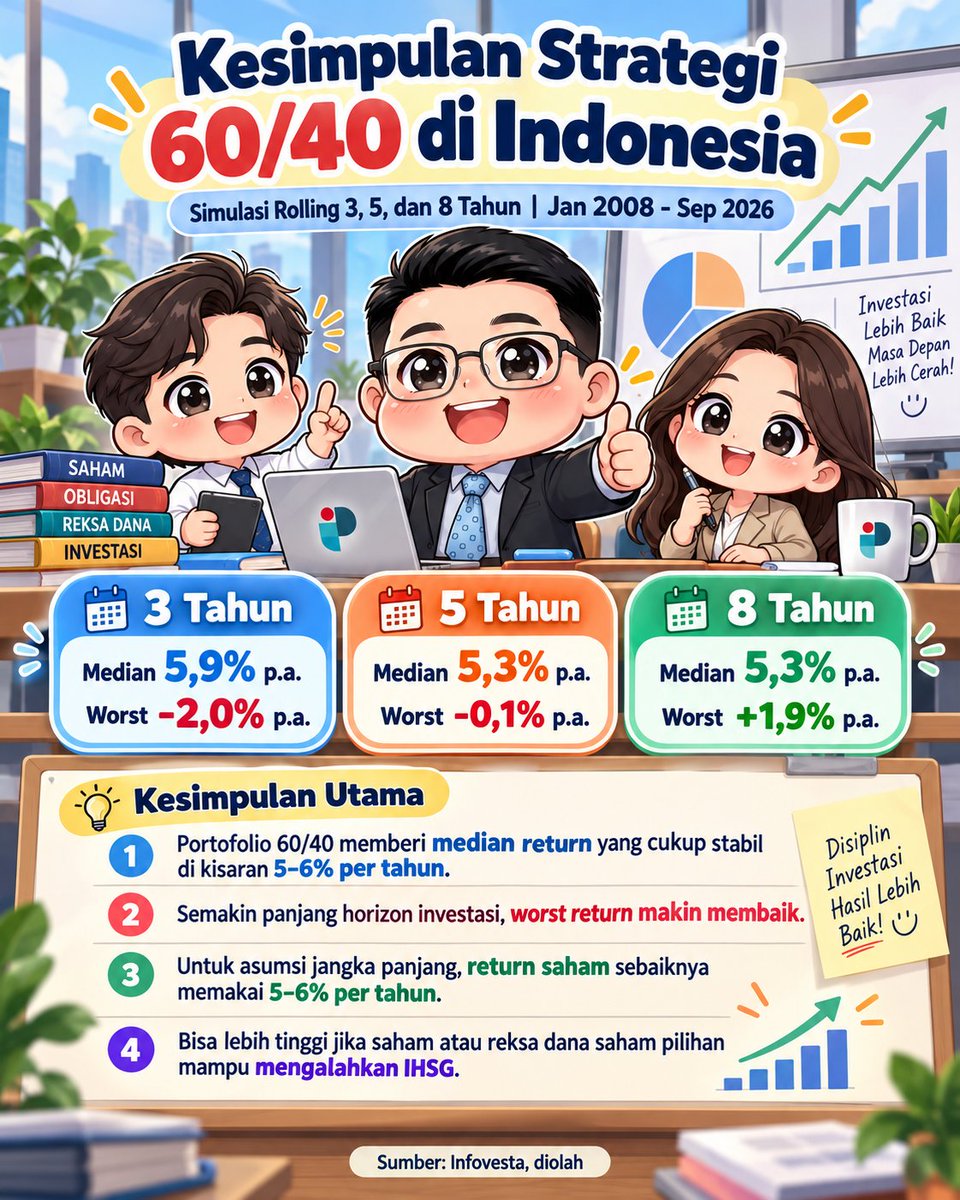
1. Portofolio investasi 60 / 40 TIDAK BISA mengangkat return secara signifikan, tapi berhasil menurunkan risiko worst return. Strategi ini cocok untuk digunakan investor yang moderat dan agresif, mengingat kinerja saham di Indonesia sangat volatile dan tidak setiap tahunnya bagus.
2. Asumsi return di saham yang selama ini digunakan seperti > 8%, ternyata tidak didukung dengan median kinerja historis. Apabila mau menggunakan asumsi tersebut, timing investasinya mesti bagus atau kinerja reksa dana yang dipilihnya di atas IHSG, jika tidak bisa, asumsi return yang digunakan sebaiknya di kisaran 5-6%.
Kinerja historis tidak menjamin akan terulang pada masa mendatang
Have a nice day


Tinggalkan komentar