Setelah MSCI, tekanan berikutnya datang dari Rupiah dan SUN.
Per 2 November, USD/IDR tembus Rp18.145 dan Yield SUN 10Y sudah 7,7%.
Ada yang bilang Surat Utang Indonesia mulai tidak laku.
Apa benar?
Darimana bisa cek laku atau tidak?
Apa implikasinya ke hasil investasi?
Kalau saham menggunakan IHSG sebagai acuan, maka untuk obligasi menggunakan Yield Pemerintah 10 tahun. Berbeda dengan IHSG yang semakin tinggi semakin baik, kalau Yield 10 tahun tinggi, artinya pemerintah harus membayar “bunga” yang mahal atas surat utang yang dikeluarkan.
Berdasarkan grafik Yield SUN 10 tahun hingga 2 Nov di bawah, terlihat jelas bahwa Yield naik dari 6.12% menjadi 7.7%

Apakah murni karena MSCI? Tidak juga, sebab Yield juga sempat ke 7.6% di pertengahan tahun karena kekhawatiran akan disiplin pengelolaan APBN.
Tapi jika terjadi capital outflow deras, tentu akan berdampak pada pelemahan Rp dan turunnya kredibilitas, sehingga semakin tinggi bunga yang harus ditanggung pemerintah.
Apakah Yield tinggi berarti obligasi pemerintah tidak laku? Perlu dipahami dulu tentang cara kerja obligasi pemerintah. Untuk seri obligasi ritel seperti ORI, Sukri, SBR, Sukri, pemerintah memasarkan langsung ke masyarakat. Ketika anda beli ORI, uangnya masuk ke negara.
Untuk seri obligasi seperti Fixed Rate (FR) dan Project Based Sukuk (PBS) dijual melalui mekanisme lelang. Yang boleh ikut dalam lelang hanya Primary Dealer (PD). Ada 20 PD yang terdiri dari 17 bank dan 3 sekuritas. Analoginya kalau Pemerintah itu Grosir, maka PD itu Eceran.

Lelang Surat Utang Negara dilakukan tiap minggu, bergantian antara SUN Konvensional (FR) dan Syariah (PBS). Namun secara jumlah, nilai SUN konvensional lebih besar sehingga selalu menjadi acuan. Hasil lelang tersebut, kemudian diumumkan tiap minggu dengan bentuk sebagai berikut :
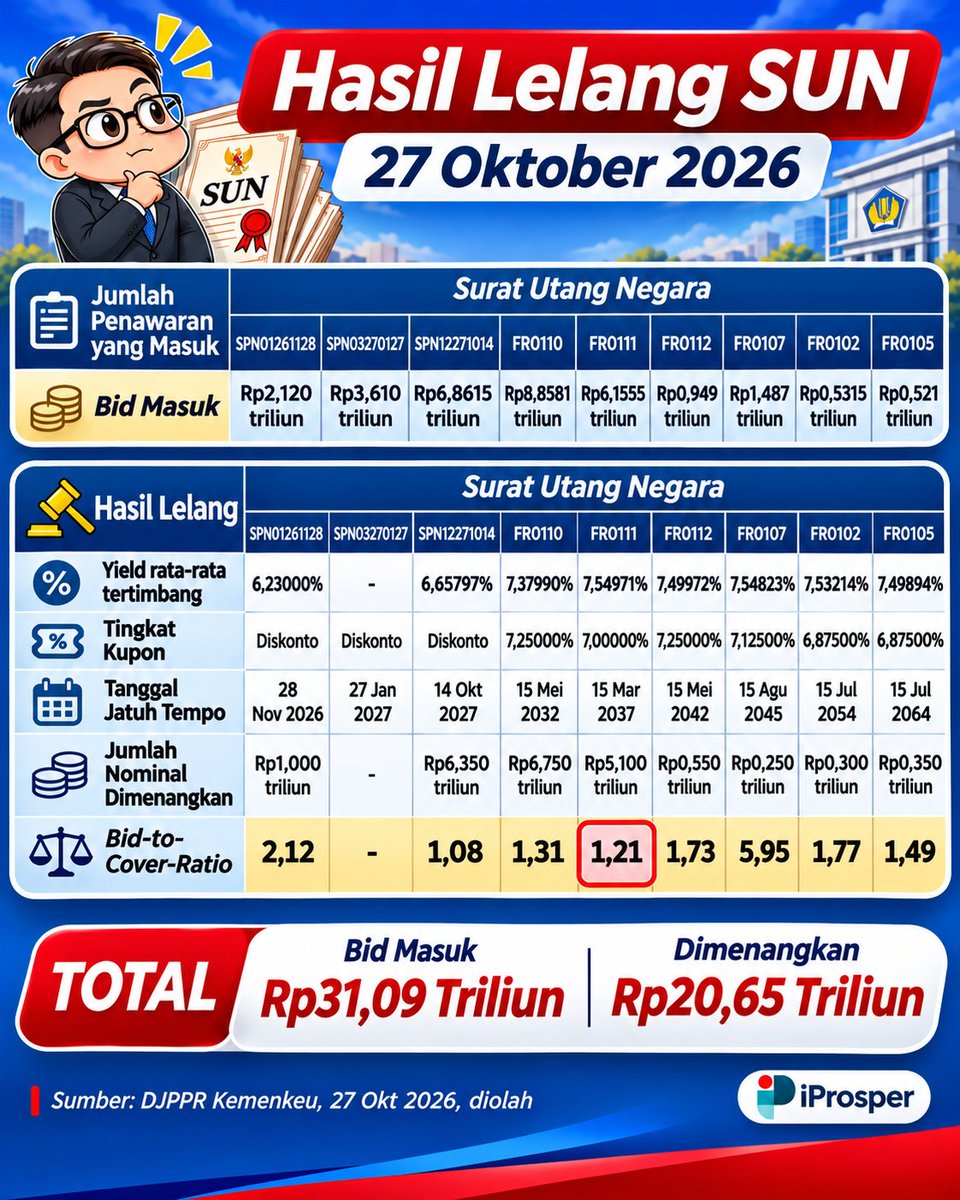
Cara bacanya menggunakan contoh FR0111 Kupon 7.25%, jatuh tempo 15 Maret 2037 (acuan 10 tahun)
Jumlah Penawaran Yang Masuk
Penawaran yang masuk Rp 6,1555 Triliun.
Artinya pada saat lelang 27 Okt 26, PD yang memasukkan order beli ada Rp 6,15 T.
Waktu PD masukkan order beli, mereka masukkan angka nominal dan yield diinginkan.
Contoh
Rp 200 M di 7.3%
Rp 400 M di 7.4%
Rp 500 M di 7.5%
Rp 4 T di 7.6%
Rp 1 T di 7.7%
PD yang mayoritas adalah bank ini biasanya membeli obligasi untuk 2 kebutuhan, pertama sebagai dana penempatan sementara atas deposito masyarakat dan kredit yang belum disalurkan, kedua mereka jual eceran ke investor untuk dapat fee based income.
Kalau PD sekuritas, murni cari fee based income. PD yang bertindak sebagai pengecer bisa menjual ke investor lokal seperti perorangan nasabah bank, institusi lokal seperti reksa dana, asuransi, dan dana pensiun, serta investor asing seperti SWF dan reksa dana luar negeri.
Hasil Lelang
Yield Rata-rata tertimbang 7.54971%.
Jumlah nominal dimenangkan Rp 5,1 T.
Bid to Cover Ratio 1,21.
Berdasarkan kebutuhan pemerintah dengan mempertimbangkan refinancing obligasi jatuh tempo dan defisit APBN, serta penawaran yang masuk selanjutnya kementerian keuangan menentukan penawaran mana saja yang diterima.
Contoh
Rp 200 M di 7.3% –> diterima
Rp 400 M di 7.4% –> diterima
Rp 500 M di 7.5% –> diterima
Rp 4 T di 7.6% –> diterima
Rp 1 T di 7.7% –> ditolak
Rata-rata tertimbang dari yang dimenangkan adalah 7.54971%, tapi ada yang terima 7.3, 7.4, 7.5, dan 7.6 sesuai penawaran yang dimasukkan. Jadi angka rata-rata tertimbang bukan berarti semua orang dimenangkan pada Yield tersebut. Dari penawaran masuk Rp 6.15 T, yang diterima adalah Rp 5.1 T sehingga 6.15 / 5.1 = 1.21 Bid to Cover Ratio.
Logikanya yang nawar Rp 6 T vs diterima Rp 5 T, tidak fair untuk mengatakan obligasi pemerintah tidak laku. Secara total bid yang masuk Rp 31 T dan dimenangkan Rp 20.6 T
Tapi adalah benar, bahwa investor obligasi meminta imbal hasil yang lebih tinggi kalau lihat yield yang naik.
Mari kita lihat hasil lelang SUN setiap 2 minggu hingga Oktober 2026.

Ada beberapa poin penting dalam tabel
- Januari – April 26 rata-rata penawaran dimenangkan itu Rp 40 T, setelah itu turun ke Rp 32an T, hal ini menunjukkan ada pola front loading, atau lelang agak besar di awal tahun kemudian menurun setelahnya.
- Bid to Cover 27 Oktober 1.51x bukan yang terendah, tapi 1.46x pada 31 Maret, tapi secara nominal 27 Oktober itu paling “sepi” karena total bid hanya Rp 31 T yang masuk vs 31 Maret Rp 58 T.
- Total dimenangkan yang paling rendah memang di 27 Oktober yaitu Rp 20 T. Angka terdekat yang serupa 9 Juni Rp 26 T dan 29 September Rp 28.8 T.
- Nilai dimenangkan terbesar terjadi pada 14 April sebesar Rp 42 T, pada waktu itu Yield 10 tahun di 6.61%.
Lalu kita bayangkan jadi Kementerian Keuangan
Semua pengeluaran sudah dianggarkan dan jelas membutuhkan pendanaan dalam bentuk penerbitan obligasi. Penerbitan obligasi melalui mekanisme lelang tiap 2 minggu, sesuai kondisi pasar terkadang harus kasih imbal hasil tinggi, tapi bisa laku juga dengan imbal hasil rendah waktu kondisi sedang bagus. Saat ini kondisi tengah bergejolak, orang-orang cenderung menahan uang, kalaupun mau beli obligasi minta imbal hasil tinggi. Sebagai penerbit dia juga punya pilihan, terbitkan saja lebih sedikit. Untuk apa dipaksakan terbit dalam jumlah besar dengan bunga tinggi kalau tidak kepepet.
Bagaimana kalau ada pengeluaran yang sudah dianggarkan?
Pilihannya bisa efisiensi atau menunda realisasi, Ibu Sri Mulyani terbukti sangat baik dalam hal ini yang terbukti saat pandemi. Semoga Menteri Keuangan penerusnya sama baiknya dengan beliau dan Presidennya mau mendengarkan seperti waktu Ibu Sri dengan Pak Jokowi dulu.
Apa implikasi dari kondisi di atas?
- Kinerja reksa dana pendapatan tetap tertekan karena imbal hasil naik, harga obligasi turun.
- Korporasi dan Bank yang menggalang dana, harus menawarkan obligasi dan deposito dengan imbal hasil tinggi sehingga menggerus profitabilitas. Jika tidak, bisa terjadi kesulitan pendanaan
Di sisi lain, jika ada perusahaan bagus yang karena situasi harus menerbitkan obligasi dengan bunga tinggi, akan menguntungkan investornya. Investor juga bisa memanfaatkan kondisi ini untuk beli di harga murah.
Secara historis, jika masuk ketika Yield SUN 10 tahun di atas 7% saja, kemungkinan untuk rugi setelah 3 tahun mendekati 0. Kalau dapat 7.7%, maka tidak hanya kemungkinan rugi semakin kecil, peluang untuk rebound setelah 3 tahun juga bisa lebih tinggi. Bahasa sahamnya, ini peluang emas serok bawah reksa dana pendapatan tetap
Have a nice day


Tinggalkan Balasan