
Apakah omzet transaksi saham ikut menentukan UMKM orang pribadi masih boleh memakai PPh Final 0,5%?
Sampai kini masih abu-abu: bisa iya, bisa tidak.
Jika tidak bisa, pilihannya NPPN (Norma) atau pembukuan
Part 1: Cara lapor omzet usaha dengan NPPN di Coretax
Asumsi :
Wajib Pajak Orang Perorangan (WP OP)
Istri ibu rumah tangga – 1 anak
Harta suami dan istri dengan metode KK
Status pajak K/1
KLU 46693
PERDAGANGAN BESAR ALAT LABORATORIUM, FARMASI DAN KEDOKTERAN
Omset domestik Rp 3 M
Omset ekspor Rp 250 juta
Total omset Rp 3.25 M
Untuk bisa Norma, WP OP harus mengajukan NPPN setiap tahun maksimal 31 Maret. Omset 2025, batas 31 Maret 2026. Omset 2026, batasnya 31 Maret 2027 dst. Mau pekerja bebas (influencer, notaris, agen) dan UMKM, prosesnya sama.
Tata caranya bisa cek video ini
Selain NPPN, pengisian untuk UMKM juga memerlukan Tempat Kegiatan Usaha atau TKU. Untuk keperluan contoh, saya membuat 2 TKU Pusat dan Cabang.
Detailnya bisa cek video ini
Setelah itu, masuk ke halaman SPT.
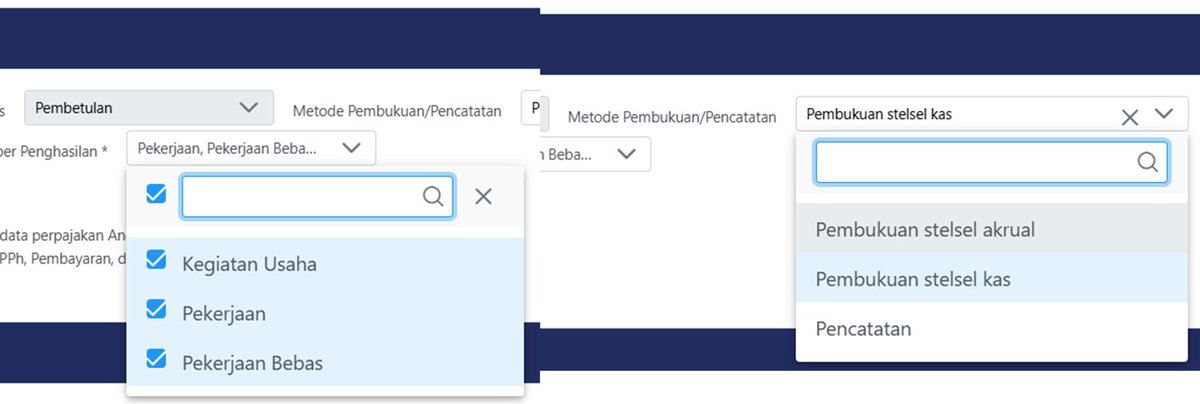
Pada Penghasilan : Centang Kegiatan Usaha.
Metode Pembukuan / Pencatatan : Pilih Pencatatan.
Pembukuan Stelsel Akrual dan Kas itu baru dipilih kalau anda pakai pembukuan dan akan dibahas pada konten part 2.
Di Induk, Bagian B. Ikhtisar Bagian Neto.
1.b.2 : Ya, saya termasuk Orang Pribadi Pengusaha Tertentu.
1.b.3 : Ya, saya berhak menggunakan Norma Penghitungan Penghasilan Neto.
Selanjutnya akan muncul Lampiran L-3B dan 3A-4.

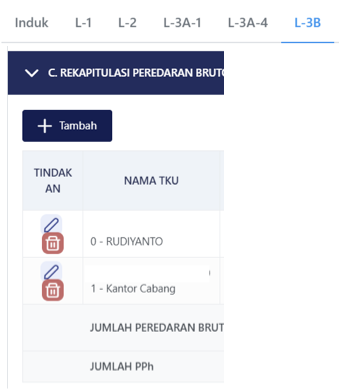
Selanjutnya ke Tab L-3B, scroll bagian terus ke bawah sampai ke Bagian C.
Kemudian klik tombol tambah dan lakukan pengisian.
2 TKU yang sudah diinput sebelumnya akan muncul di bagian ini.
Klik Tindakan cukup di salah satu saja..
Selanjutnya total omset yang Rp 3.250.000.000 tersebut dirinci dengan sebagai berikut di bawah
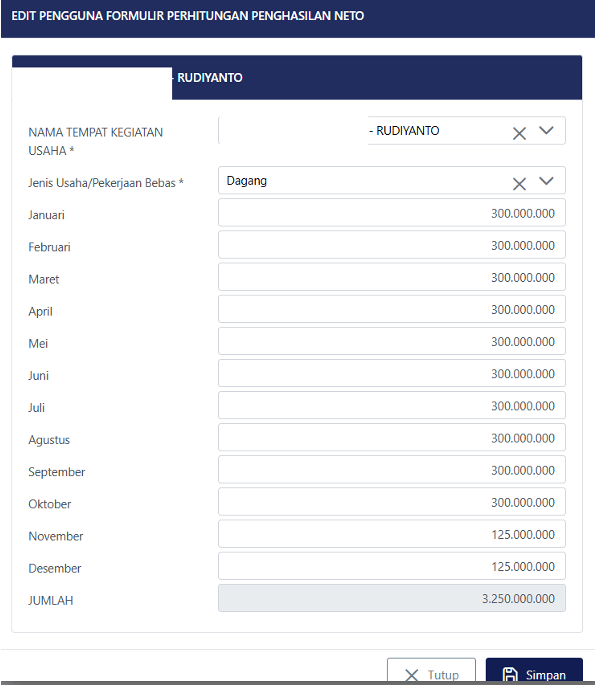
Tempat Kegiatan Usaha akan kosong apabila anda belum setting TKU sebelumnya sehingga proses pengisian tidak bisa dilakukan. Jadi memang harus setting TKU pertama dulu.
Setelah itu pindah ke L-3A-4
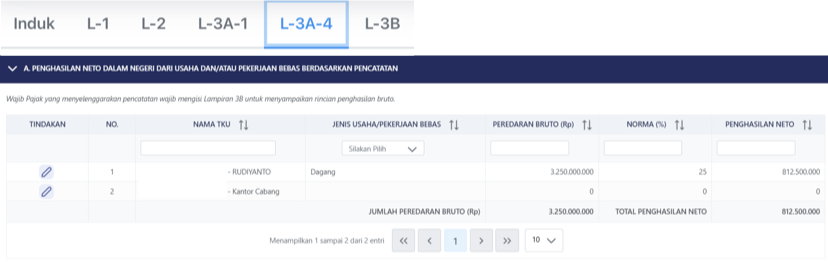
Pada bagian A. Penghasilan Neto Dalam Negeri Usaha dan Atau Pekerjaan bebas.
Berdasarkan Pencatatan
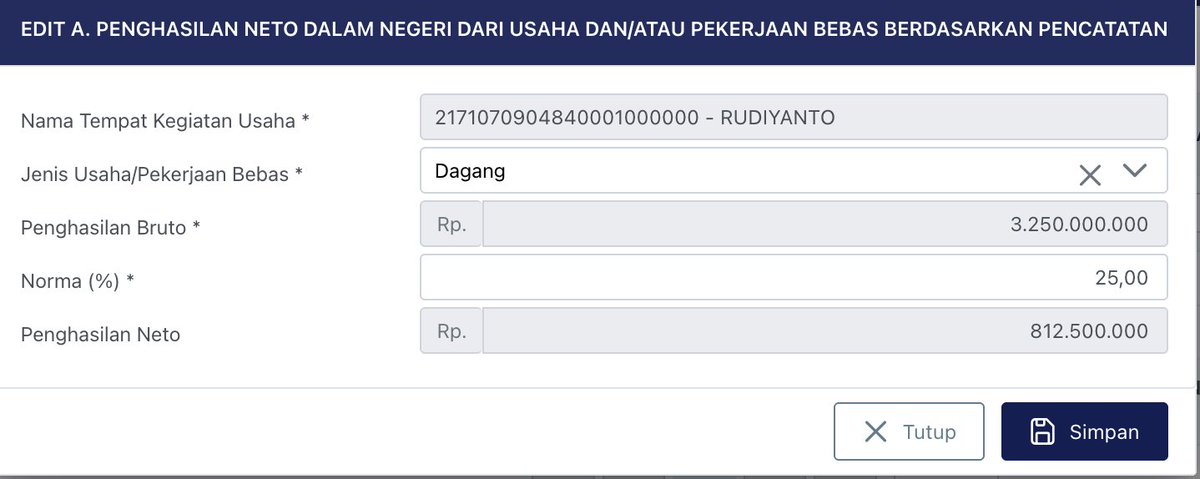
Angka Rp 3.25 M akan muncul baris 1 sesuai inputan awal. Tapi angka Norma masih 0, selanjutnya klik Tindakan dan ganti ke 25. Nanti di Penghasilan Neto akan muncul angka Rp 812.500.000 yang merupakan perkalian 25% dengan Rp 3.25 M.
Angka 25 diinput sendiri sesuai tampilan kolom di bawah
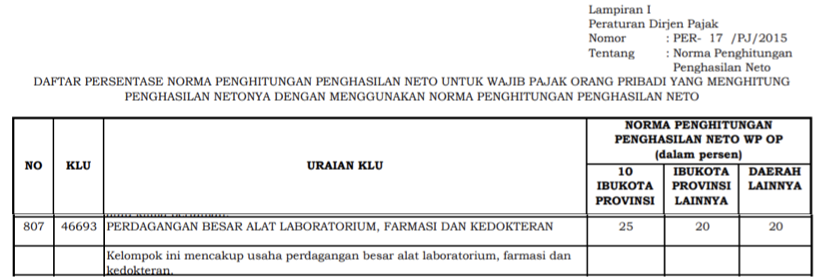
Darimana angka 25% tersebut? Untuk angka ini bisa mengacu pada dokumen acuan pajak
pajak.go.id
Untuk bidang usaha dagang alat medis masuk KLU 46693.
Jika dilakukan usahanya di 10 Ibukota Provinsi :
1. Medan
2. Palembang
3. Jakarta
4. Bandung
5. Semarang
6. Surabaya
7. Denpasar
8. Manado
9.Makassar
10. Pontianak
maka menggunakan asumsi 25%.
Artinya berapapun margin usaha tersebut, Pajak beranggapan keuntungannya 25%. Jika di luar 10 kota di atas, baru 20%.
Balik ke Bagian Induk.
Pada Bagian B. Angka Rp 812.5 juta akan muncul di 1.b.3.
Angka inilah yang menjadi dasar pengenaan pajak.
Berapa pajaknya?

Selanjutnya ke bagian C. Perhitungan Pajak Terutang.
3. Tidak (jika ada ada bukti potong menyumbang ke Yayasan Keagamaan yang ada bukti potong BPA1 atau BPA2).
5. Penghasilan Tidak Kena Pajak – K1.
6. Tidak, jika tidak ada bukti potongnya.
Pada kolom 9 muncul Rp 168.850.000.

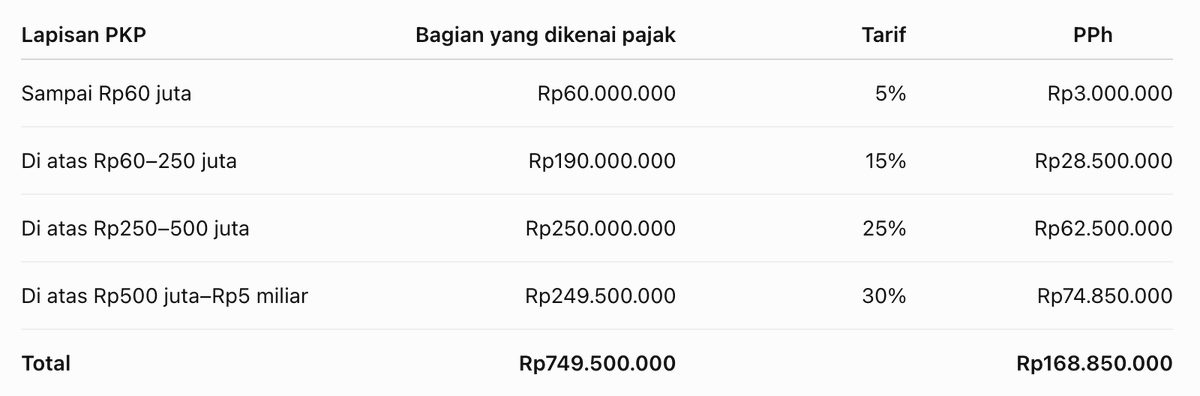
Darimana angka Rp 168.85 juta tersebut berasal?
Penghasilan neto Rp 812.5 juta
Penghasilan Tidak Kena Pajak Rp 63 juta -/-
Penghasilan Kena Pajak Rp 749.5 juta
Tarif pajak penghasilan pribadi
Rp 60 juta pertama x 5% = Rp 3 juta +/+
Rp 190 juta berikutnya x 15% = Rp 28.5 juta +/+
Rp 250 juta berikutnya x 25% = Rp 62.5 juta +/+
Sisa Rp 249.5 juta x 30% = Rp 74.85 juta +/+
Dijumlahkan Rp 168.85 juta
Apa artinya Rp 168.85 juta?
Itulah jumlah pajak yang harus dibayarkan apabila anda membayar pajak UMKM menggunakan Norma (NPPN). Dengan tarif final 0.5%, atas omset Rp 3.25 M setahun maka sebelumnya hanya bayar :
Rp 500 juta pertama x 0% = Rp 0
Rp 2.75 M berikutnya x 0.5% = Rp 13.750.000 +/+
Total kewajiban pajak final Rp 13.75 juta
Jadi kalau omset Rp 3.25 M, karena omset transaksi saham menyebabkan tidak bisa menggunakan tarif pph final 0.5%, sehingga beralih ke Norma, maka besaran pajak dibayar akan melonjak dari :
Rp 13.75 juta menjadi Rp 168.85 juta atau lebih dari 12x lipat.
Tentu sangat berat.
Bagi WP OP
1. Lonjakan kewajiban pajak sangat tinggi.
2. Margin usaha saja mungkin tidak sampai 10%, darimana angka 25% itu datang?
3. Tidak ada dana darurat, sehingga cash flow terganggu.
Jika WP OP yakin bahwa margin lebih kecil dari angka acuan, alternatifnya bisa Pembukuan. Dengan metode pembukuan, asumsi penghasilan kena pajak tidak lagi berasal dari Omset Kotor tapi bersih setelah dikurangi biaya-biaya.
Tata cara pelaporan UMKM dengan Pembukuan akan dibahas pada part 2.
Have a nice day


 Rudiyanto

Tinggalkan komentar