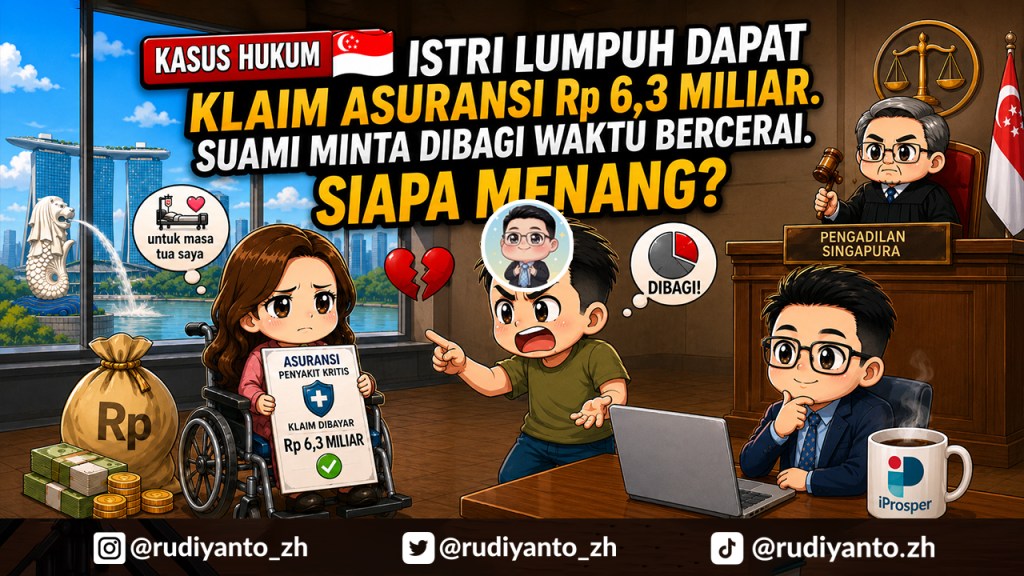
Kasus Hukum 🇸🇬
Suami Istri menikah 2009. Istri kena 2x stroke hingga lumpuh.
Setelah cerai, istri dapat klaim asuransi kritis sekitar SGD 452.000 (Rp 6.3 M) + uang bulanan SGD 1200 (Rp 16.8 juta) seumur hidup.
Suami bilang:
itu harta bersama, preminya saya yang bayar, harus dibagi.
Istri bilang:
itu uang untuk bertahan hidup setelah lumpuh akibat stroke.
Apa putusan pengadilan?
Latar belakang
Mereka menikah 12 Desember 2009 di Singapore. Keduanya sudah pernah menikah sebelumnya dan masing-masing punya 2 anak dewasa. Dari pernikahan ini lahir 2 anak laki-laki (saat banding berusia 14 & 13 tahun). Satu di antaranya autisme dan satu lagi punya kesulitasn belajar.
Istri dulu jualan minuman di kantin sekolah. Setelah stroke pertama tahun 2017, ia berhenti bekerja. Stroke kedua Agustus 2020 membuatnya lumpuh total, tidak bisa berjalan. Suami menjalankan sejumlah bisnis dan menggambarkan dirinya sebagai pencari nafkah utama keluarga.
Istri mengajukan cerai 12 Agustus 2020 (hampir bersamaan dengan stroke keduanya). Interim Judgment putusan cerai keluar Maret 2021. Termasuk bahwa hak asuh anak di Istri, dengan suami bebas boleh berkunjung kapan saja. Karena kondisi stroke, anak dari pernikahan terakhir ini dibantu juga perawatannya oleh anak dari Istri dari penikahan pertama. Tapi proses perceraian masih berlanjut hingga 2025 karena sengketa soal harta gono gini.
Timing pencairan uang pertanggungan asuransi terjadi beberapa bulan setelah tuntutan perceraian. Karena kelumpuhan akibat Stroke – kategori penyakit kritis, Uang klaim dari 5 asuransi cair. Sekaligus SGD 452.000 (Rp 6.3 M) plus uang bulanan SGD 1200 (Rp 16.8 juta) seumur hidup.
Argumentasi Suami
- Uang klaim asuransi kritis seharusnya masuk harta bersama.
- Premi asuransi dibayar dari penghasilan suami sebagai pencari nafkah utama.
- Asuransi kritis sebenarnya bersifat “perlindungan keluarga”, bukan hanya untuk biaya pengobatan istri.
- Polis tersebut bahkan bisa dicairkan tanpa harus sakit kritis (bisa dianggap investasi yang bisa dibagi).
Intinya, kenapa premi saya yang bayar, tapi pas uang klaim keluar, saya ga kebagian??
Argumentasi Istri
- Uang klaim asuransi kritis ditujukan khusus untuk menutup biaya pengobatan, perawatan, dan kebutuhan hidup setelah ia mengalami stroke berat dan lumpuh.
- Ini bukan “keuntungan ekonomi” atau hasil usaha bersama yang harus dibagi.
- Uang tersebut sudah digunakan untuk biaya medis dan bertahan hidup.
- Hakim tingkat pertama juga sudah memperhitungkan uang tersebut saat menolak memberikan nafkah istri (spousal maintenance).
Pada pengadilan tingkat pertama, Hakim memutuskan bahwa klaim asuransi bukan Harta Bersama. Suami tidak terima, kemudian banding ke Pengadilan tinggi.
Apa putusan hakim pada banding di Pengadilan Tinggi ini?
Pertimbangan:
- Tujuan utama uang klaim asuransi kritis sangat menentukan. Mengutip putusan sebelumnya VDZ v VEA [2020], jika uang tersebut dimaksudkan untuk menutup biaya pengobatan dan kebutuhan terkait kondisi kesehatan penerima, maka uang itu bukan matrimonial asset (gono gini).
- Dalam kasus ini, istri mengalami dua kali stroke yang membuatnya lumpuh. Uang klaim jelas digunakan dan ditujukan untuk kebutuhan medis serta kehidupan setelah cacat.
- Meskipun premi dibayar dari penghasilan suami, fakta itu saja tidak otomatis membuat uang klaim menjadi harta bersama.
- Beda cerita jika polis tersebut hanya dipegang sebagai investasi dan dicairkan tanpa adanya penyakit kritis. Dalam kasus ini, ada peristiwa kritis yang nyata.
Kesimpulan pengadilan :
Uang klaim asuransi kritis istri tidak termasuk harta bersama yang harus dibagi.
Bagaimana menurut anda?
Apakah ini putusan yang adil?
Silakan berbagi pendapat anda via komen ya
Referensi kasus : elitigation.sg


Tinggalkan komentar